Installer un abri de jardin sur sa parcelle déclenche potentiellement deux prélèvements distincts : la taxe d’aménagement, versée une seule fois, et la taxe foncière, qui peut augmenter chaque année. Les deux ne répondent pas aux mêmes critères, ne se calculent pas de la même façon et ne concernent pas les mêmes abris. Comprendre leur articulation évite de découvrir une charge imprévue sur un avis d’imposition.
Abri fixé au sol ou abri démontable : le critère qui décide de la taxe foncière
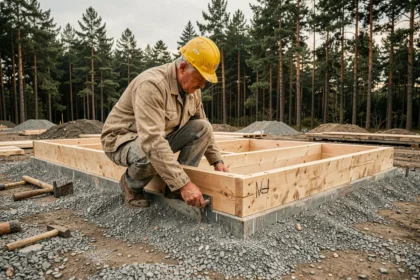
La taxe foncière sur les propriétés bâties frappe les constructions présentant le caractère de véritables bâtiments. Un abri de jardin posé sur une dalle béton, ancré par des fondations ou fixé de manière permanente au sol entre dans cette catégorie.
A lire aussi : Quelle autorisation pour faire du Airbnb ?
En revanche, un abri simplement posé sur le terrain, démontable sans destruction et déplaçable, peut échapper à cette imposition. L’appréciation repose sur les caractéristiques matérielles de la construction, pas uniquement sur sa surface.
La nuance est rarement expliquée clairement dans les notices fiscales. Un abri démontable peut ne pas être imposé à la taxe foncière, tandis qu’un abri de même taille scellé au sol le sera. C’est la fixation permanente qui fait basculer l’abri dans la catégorie des propriétés bâties au sens du Code général des impôts.
A lire en complément : Quelle est la taille de la T3 ?
Taxe foncière et abri de jardin : comment le montant est calculé
Contrairement à ce que beaucoup supposent, la taxe foncière n’est pas calculée sur le prix d’achat de l’abri. Elle résulte d’une réévaluation de la valeur locative cadastrale de la propriété dans son ensemble. L’administration fiscale intègre la nouvelle construction dans l’évaluation globale du bien, puis applique les taux votés par la commune, l’intercommunalité et le département.
Concrètement, l’ajout d’un abri modifie la valeur locative à la hausse. Le supplément de taxe foncière dépend donc de trois variables : la surface et la nature de l’abri, la grille d’évaluation cadastrale locale, et les taux d’imposition des collectivités.
Les retours terrain divergent sur ce point : pour un petit abri de rangement, la hausse constatée sur l’avis de taxe foncière reste souvent modeste. Pour une construction plus importante, avec isolation ou raccordement électrique, l’impact peut être plus marqué.
Déclaration obligatoire dans les 90 jours
Après achèvement de la construction, le propriétaire doit déposer une déclaration auprès du centre des impôts fonciers dans un délai de 90 jours. Cette déclaration permet à l’administration de mettre à jour la valeur locative cadastrale. L’omettre expose à un rattrapage fiscal ultérieur, éventuellement assorti de pénalités.
Exonération temporaire sous conditions
Une exonération de taxe foncière peut s’appliquer pendant les deux années suivant l’achèvement d’une construction nouvelle. Cette exonération n’est pas automatique pour tous les abris : elle dépend des délibérations prises par les collectivités territoriales concernées. Certaines communes l’accordent, d’autres non. La déclaration dans le délai légal conditionne dans tous les cas l’éligibilité.
Taxe d’aménagement pour un abri de jardin : seuil de surface et valeur forfaitaire
La taxe d’aménagement obéit à une logique différente. Elle frappe toute construction close et couverte créant plus de 5 m² de surface taxable avec une hauteur sous plafond supérieure à 1,80 m. Elle se paie une seule fois, après obtention de l’autorisation d’urbanisme.
Son calcul repose sur une valeur forfaitaire au mètre carré, révisée chaque année. Ces montants ne correspondent pas à la somme directement facturée : ils constituent la base sur laquelle s’appliquent les taux communaux et départementaux.
La formule se résume ainsi :
- Surface taxable de l’abri (en m²) multipliée par la valeur forfaitaire applicable à la localisation
- Résultat multiplié par le taux communal (ou intercommunal), puis par le taux départemental
- Les deux montants s’additionnent pour former le total de la taxe d’aménagement
Les taux varient fortement d’une commune à l’autre. Deux abris identiques installés dans des communes voisines peuvent générer des montants très différents.
Exonérations locales entre 5 et 20 m²
Certaines communes ont voté des exonérations totales ou partielles pour les abris dont la surface taxable se situe entre 5 et 20 m². Cette possibilité existe mais reste une décision locale. Le seul moyen de vérifier est de consulter la mairie ou le service urbanisme de la commune avant de lancer le projet.
Distinguer autorisation d’urbanisme et fiscalité de l’abri
Un point de confusion fréquent : les seuils de surface déclenchant une obligation de déclaration préalable ou de permis de construire ne coïncident pas avec les seuils fiscaux. Un abri peut nécessiter une simple déclaration préalable de travaux tout en étant soumis à la taxe d’aménagement.
Les obligations se superposent sans se recouper :
- Un abri de moins de 5 m² ne nécessite généralement pas de formalité d’urbanisme et échappe à la taxe d’aménagement
- Un abri entre 5 et 20 m² impose une déclaration préalable et déclenche la taxe d’aménagement (sauf exonération locale)
- Au-delà de 20 m², un permis de construire est requis, avec taxation d’aménagement systématique
- La taxe foncière, elle, dépend de la fixation au sol, indépendamment de la surface
La taxe d’aménagement est liée à l’autorisation d’urbanisme, la taxe foncière à la nature physique de la construction. Confondre les deux mène à sous-estimer ou surestimer la charge fiscale réelle.
Un abri de jardin de petite taille, posé sans fondation, peut ainsi n’entraîner ni taxe d’aménagement ni hausse de taxe foncière. À l’inverse, un abri de plus de 5 m² scellé au sol cumule les deux prélèvements. Vérifier les caractéristiques exactes de l’abri et les délibérations de la commune reste la seule démarche fiable avant tout achat.