Un voyageur renverse du vin sur votre canapé en lin, laisse une trace de brûlure sur le plan de travail ou casse une vitre. Avant même de penser au remboursement, la question tombe : combien va coûter la protection contre ces dommages sur Airbnb ? La réponse courte : aucune prime n’est facturée à l’hôte. La réponse longue mérite qu’on s’y arrête, parce que « gratuit » ne veut pas dire « sans frais ».
AirCover pour les hôtes : un programme de remboursement, pas une assurance
Airbnb intègre automatiquement AirCover à chaque réservation. Ce dispositif inclut la Garantie dommages des hôtes, plafonnée à 3 millions de dollars US, et une assurance responsabilité civile jusqu’à 1 million de dollars US. On ne paie rien de plus : pas de prime mensuelle, pas de supplément par réservation.
A voir aussi : Quel recours contre un artisan sans décennale ?
Le piège est dans la formulation. Les conditions d’Airbnb présentent la Garantie dommages comme un programme de remboursement interne, pas comme une police d’assurance au sens juridique. AirCover ne remplace pas votre assurance habitation ni une couverture professionnelle type PNO (propriétaire non occupant). Si Airbnb refuse votre réclamation, vous n’avez pas de recours auprès d’un assureur tiers via ce programme.
En pratique, on constate que beaucoup d’hôtes découvrent cette distinction au moment où ils en ont besoin, c’est-à-dire trop tard.
A lire en complément : Quels sont les risques couverts en assurance incendie ?
Dépôt de garantie Airbnb : un montant qui n’est pas réellement bloqué
Quand on paramètre son annonce, Airbnb permet de fixer un dépôt de garantie. Sur le papier, ce montant est censé dissuader les voyageurs négligents et couvrir les petits dommages. Dans les faits, Airbnb ne préautorise pas et ne séquestre pas la somme sur la carte du voyageur.
Le dépôt fonctionne plutôt comme un signal : il informe le voyageur qu’une retenue pourrait être demandée en cas de dégradation. Si un dommage survient, l’hôte doit quand même passer par le Centre de résolution pour réclamer le montant. Le voyageur peut contester, et c’est Airbnb qui tranche.
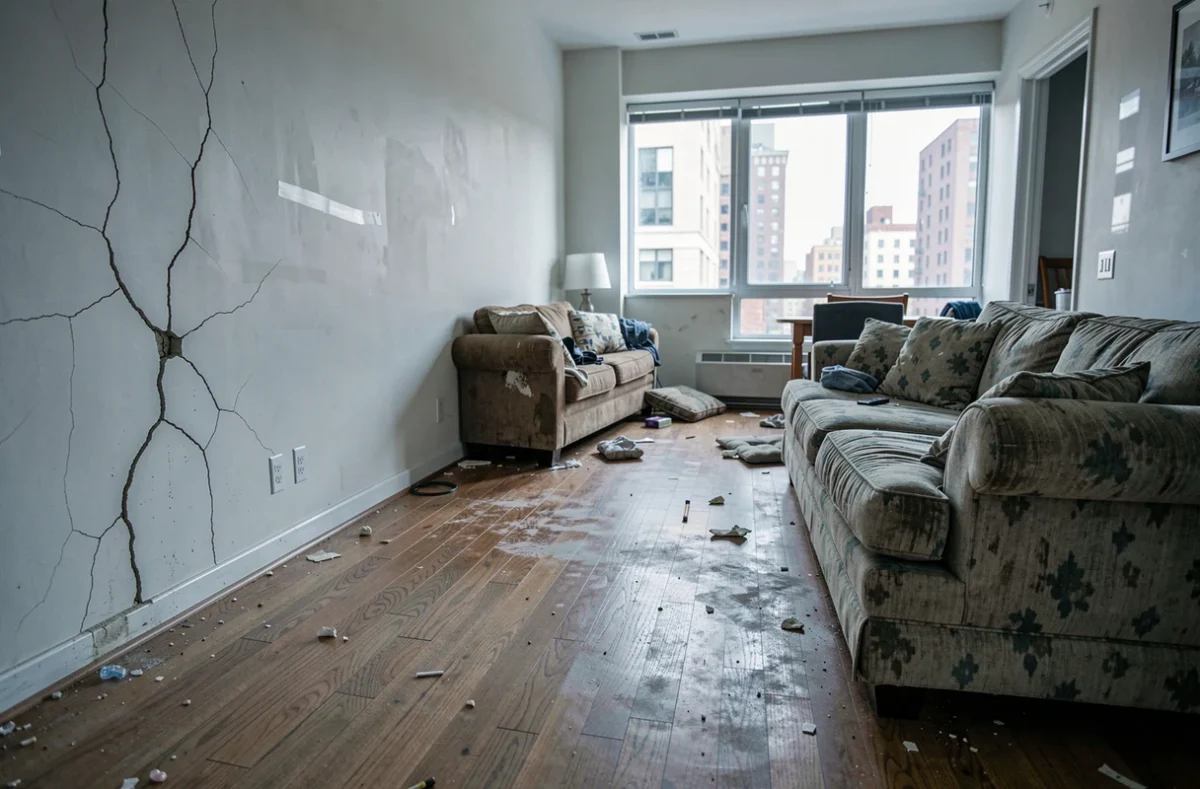
Concrètement, ne comptez pas sur le dépôt de garantie comme sur une caution classique de location longue durée. C’est un levier de négociation, pas une somme disponible.
Coûts réels pour l’hôte : temps, trésorerie et justificatifs
Le vrai coût de la protection contre les dommages causés par l’hôte sur Airbnb n’apparaît pas sur une facture. Il se mesure en heures passées et en trésorerie immobilisée pendant la procédure de réclamation.
Délais et procédure de remboursement
L’hôte dispose de 14 jours après le départ du voyageur pour envoyer une demande de remboursement via le Centre de résolution. Il faut d’abord solliciter le voyageur directement. Si celui-ci refuse ou ne répond pas, on peut alors saisir Airbnb.
La documentation attendue est précise :
- Photos et vidéos du dommage, prises dès la constatation, avec si possible des clichés « avant » prouvant l’état antérieur du bien
- Factures d’achat ou devis de réparation pour chaque élément endommagé
- Tout justificatif complémentaire (échanges avec le voyageur, historique de l’annonce, inventaire daté)
Un dossier incomplet ou envoyé hors délai sera refusé. On parle de plusieurs heures de travail pour un sinistre même modeste.
Dépréciation et remboursement partiel
Airbnb peut appliquer une dépréciation sur les biens endommagés. Un canapé acheté il y a trois ans ne sera pas remboursé au prix du neuf. Le montant proposé tient compte de l’usure, ce qui réduit parfois significativement l’indemnisation par rapport au coût réel de remplacement.
Le plafond de 3 millions de dollars US est théorique. En pratique, chaque réclamation est examinée individuellement, et les retours varient sur ce point : certains hôtes obtiennent un remboursement rapide et correct, d’autres doivent insister pendant plusieurs semaines.
Faut-il souscrire une assurance complémentaire pour la location Airbnb ?
Si vous louez régulièrement, la question n’est pas de savoir si AirCover suffit, mais ce qui se passe quand il ne suffit pas.
- Une assurance PNO (propriétaire non occupant) couvre les dommages structurels au logement, y compris ceux causés par un locataire, selon les garanties choisies
- Certaines assurances spécialisées location courte durée proposent des garanties « dommages voyageurs » avec un processus de réclamation indépendant d’Airbnb
- Une garantie « perte de revenus locatifs » compense les nuits perdues pendant les réparations, un risque qu’AirCover ne couvre pas
Combiner AirCover et une assurance dédiée reste la stratégie la plus solide pour un hôte qui gère plusieurs biens ou un logement haut de gamme. Le surcoût annuel d’une assurance spécialisée dépend du bien et de la zone géographique, mais il reste faible comparé au montant d’un sinistre non couvert.
Réclamation Airbnb refusée : les erreurs qui coûtent cher
La plupart des réclamations rejetées partagent les mêmes failles. Avant même de penser au montant, vérifiez que vous ne commettez pas ces erreurs :
Pas de photos « avant ». Sans preuve de l’état antérieur du logement, Airbnb ne peut pas évaluer le dommage. Photographiez systématiquement votre logement entre chaque réservation.
Délai dépassé. Au-delà de 14 jours après le départ, la réclamation est irrecevable. Si vous gérez plusieurs logements, mettez en place un contrôle systématique dans les heures suivant chaque check-out.
Demande formulée sans devis. Un montant estimé « de tête » ne suffit pas. Airbnb exige des devis professionnels ou des factures de remplacement pour traiter le dossier.
La protection contre les dommages sur Airbnb ne coûte rien en abonnement, mais elle coûte en rigueur. Un hôte qui documente son logement avant chaque séjour, qui connaît les délais de réclamation et qui dispose d’une assurance complémentaire transforme un programme de remboursement aléatoire en filet de sécurité réel.