La garantie incendie d’un contrat multirisques habitation ne se limite pas aux flammes visibles. Elle embarque un périmètre de risques bien plus large, dont certains postes génèrent l’essentiel des litiges en indemnisation. Nous détaillons ici les couvertures réelles, les zones grises contractuelles et les points que les articles grand public passent sous silence.
Condition de garantie et exclusion de garantie incendie : une distinction décisive
La Cour de cassation a précisé, dans un arrêt du 13 mars 2025, que des exigences générales auxquelles la garantie est subordonnée constituent des conditions de garantie, et non des exclusions. La nuance change tout pour l’assuré.
A lire en complément : C'est quoi une assurance PNO ?
Une exclusion de garantie doit être formelle et limitée dans le contrat. Si l’assureur la rédige de manière vague, elle peut être déclarée inopposable. À l’inverse, une condition de garantie (par exemple, l’obligation de maintenir un extincteur en état de fonctionnement) n’est pas soumise au même régime juridique. L’assureur peut refuser l’indemnisation sans avoir à prouver que la clause figurait en caractères très apparents.
Nous recommandons de relire chaque contrat sous cet angle : identifier ce qui relève d’une condition (obligation préalable de l’assuré) et ce qui relève d’une exclusion (événement non couvert). Le régime de preuve et de contestation diffère radicalement.
Lire également : Qui paye la franchise en cas de catastrophe naturelle ?
Périmètre réel de la garantie incendie habitation
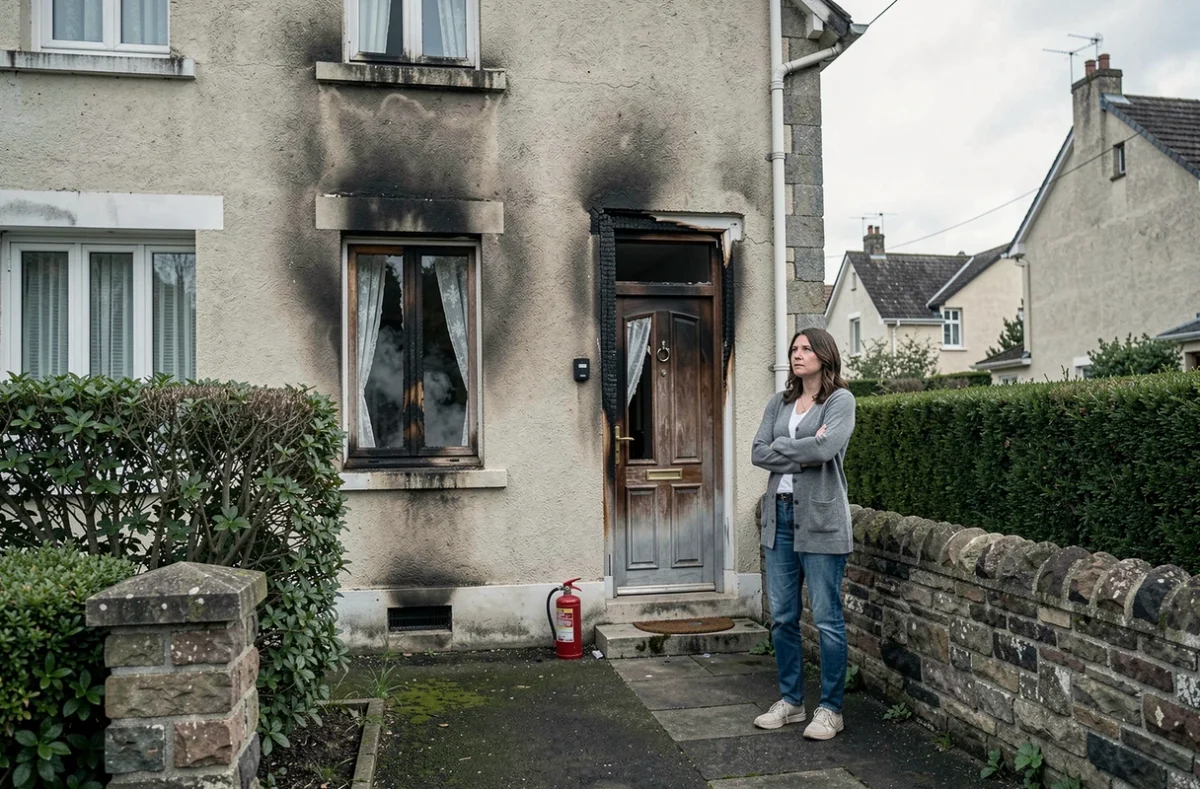
La garantie incendie couvre les dommages causés aux bâtiments et aux biens assurés par le feu, l’explosion et l’implosion. Si le contrat le prévoit, elle s’étend aussi à la foudre, à la fumée, à l’électricité et à la chaleur, même en l’absence d’incendie déclaré.
Risques couverts au-delà des flammes
- Les dégâts de foudre sur la toiture ou les installations électriques, y compris la surtension consécutive sur les appareils connectés au réseau
- L’intoxication par la fumée provenant d’un départ de feu, et les dommages esthétiques (suie, noircissement) sur les murs et plafonds
- Les courts-circuits endommageant des appareils électriques, couverts dans la plupart des formules multirisques
- Les frais consécutifs au sinistre : frais de relogement, de déblais et de démolition, dans les limites prévues au contrat
L’intervention des secours (dégâts d’eau liés à l’extinction, bris de portes par les pompiers) est généralement prise en charge au même titre que les dommages directs du feu.
Attentat et acte de terrorisme
Les dommages d’incendie causés par un attentat relèvent d’une garantie obligatoire sur les contrats couvrant le risque incendie pour les biens situés en France. Toute clause contraire est réputée non écrite. Ce mécanisme est distinct du fonds de garantie des victimes d’actes de terrorisme, qui concerne les dommages corporels.
Faute de l’assuré et refus d’indemnisation en assurance incendie
Un point génère régulièrement des contentieux : le comportement de l’assuré au moment du sinistre. La règle est nette. Seule la faute intentionnelle ou dolosive exclut l’indemnisation.
Une cigarette mal éteinte, une bougie oubliée ou un barbecue placé trop près d’une haie relèvent d’une faute non intentionnelle. Ces situations restent couvertes, sous réserve des clauses spécifiques du contrat. L’assureur qui invoque la négligence pour refuser d’indemniser doit démontrer le caractère volontaire de l’acte, ce qui constitue une charge de preuve lourde.
En revanche, un incendie volontaire déclenché par l’assuré lui-même constitue une faute dolosive. L’exclusion s’applique alors de plein droit, sans que l’assureur ait à la mentionner explicitement dans les conditions particulières.
Indemnisation incendie : vétusté, valeur à neuf et plafonds contractuels
L’indemnisation ne correspond pas nécessairement au coût total de reconstruction ou de remplacement. Le principe légal limite l’indemnité à la valeur du bien au moment du sinistre, ce qui implique une déduction de la vétusté.
Garantie valeur à neuf
Certains contrats proposent une garantie en valeur à neuf, qui compense tout ou partie de la vétusté. Le complément d’indemnité est souvent conditionné à la réalisation effective des travaux de reconstruction ou de remplacement. Sans cette option, l’écart entre le coût réel de remise en état et l’indemnité versée peut atteindre des montants significatifs sur un bien ancien.
Plafonds et franchise
Chaque contrat fixe des plafonds par catégorie de biens (mobilier, objets de valeur, matériel professionnel si couvert). La franchise, souvent forfaitaire, réduit d’autant l’indemnité versée. Nous observons que les contrats d’entrée de gamme appliquent des plafonds bas sur le mobilier, ce qui crée un décalage important lors d’un sinistre total.
Obligations de l’assuré : débroussaillement et prévention incendie
Dans les zones exposées au risque de feu de forêt, l’obligation de débroussaillement conditionne la couverture. Un assuré qui ne respecte pas cette obligation légale s’expose à une réduction d’indemnité, voire à un refus partiel de prise en charge.
- Le débroussaillement doit être réalisé sur le périmètre défini par arrêté préfectoral, généralement autour de l’habitation
- L’entretien des accès pour les engins de secours peut constituer une condition de garantie au sens du contrat
- Le non-respect de ces obligations peut être qualifié de manquement à une condition de garantie (et non à une exclusion), ce qui renforce la position de l’assureur en cas de litige
Pour les locaux d’entreprise, les exigences sont encore plus strictes : conformité des installations électriques, présence d’extincteurs vérifiés, respect des normes ERP le cas échéant. Le contrat multirisques professionnel détaille ces conditions, et leur non-respect constitue le premier motif de contestation d’indemnisation que nous rencontrons en pratique.
La garantie incendie reste l’un des socles les plus larges de l’assurance habitation, mais sa mise en œuvre dépend entièrement de la rédaction du contrat et du respect des conditions préalables par l’assuré. Relire ses conditions particulières avant le sinistre, vérifier la présence d’une option valeur à neuf et s’assurer du respect des obligations de prévention : ces trois vérifications évitent la majorité des refus d’indemnisation.